Prêt PEL pour travaux : comment l’intégrer au financement d’une rénovation énergétique


Générez +30% de chantiers
✓ Sans carte bancaire
✓ +2000 pros l'utilisent
✓ Co-développé avec le CSTB
Le client a validé le principe des travaux, les aides sont chiffrées, et tout se bloque sur le reste à charge. Il vous répond qu’il va voir avec sa banque. Dans une partie de ces situations, une réponse dort déjà sur un vieux plan épargne logement dont personne n’a parlé pendant la visite.
Le prêt épargne logement issu d’un PEL n’est ni une aide ni une prime. C’est un crédit réglementé, adossé à l’épargne du client, dont le taux a été figé à l’ouverture du plan. En connaître les règles évite deux erreurs coûteuses : promettre un financement que la banque refusera, ou laisser partir un projet qui était finançable.
Voici ce que prévoit la réglementation en septembre 2026, et ce que vous ne devez jamais affirmer à la place du banquier.
À quoi sert un prêt PEL dans le financement d’une rénovation énergétique ?
Un plan épargne logement sert deux fois. Pendant la phase d’épargne, il rémunère les versements du client. À son terme, il ouvre un droit à emprunter à un taux connu d’avance, que la réglementation appelle le prêt épargne logement.
Ce droit ne correspond pas au capital placé. Il se calcule à partir des intérêts acquis sur le plan, que l’administration nomme les droits à prêt. Un client qui a 30 000 € sur son PEL n’emprunte donc pas 30 000 € par automatisme.
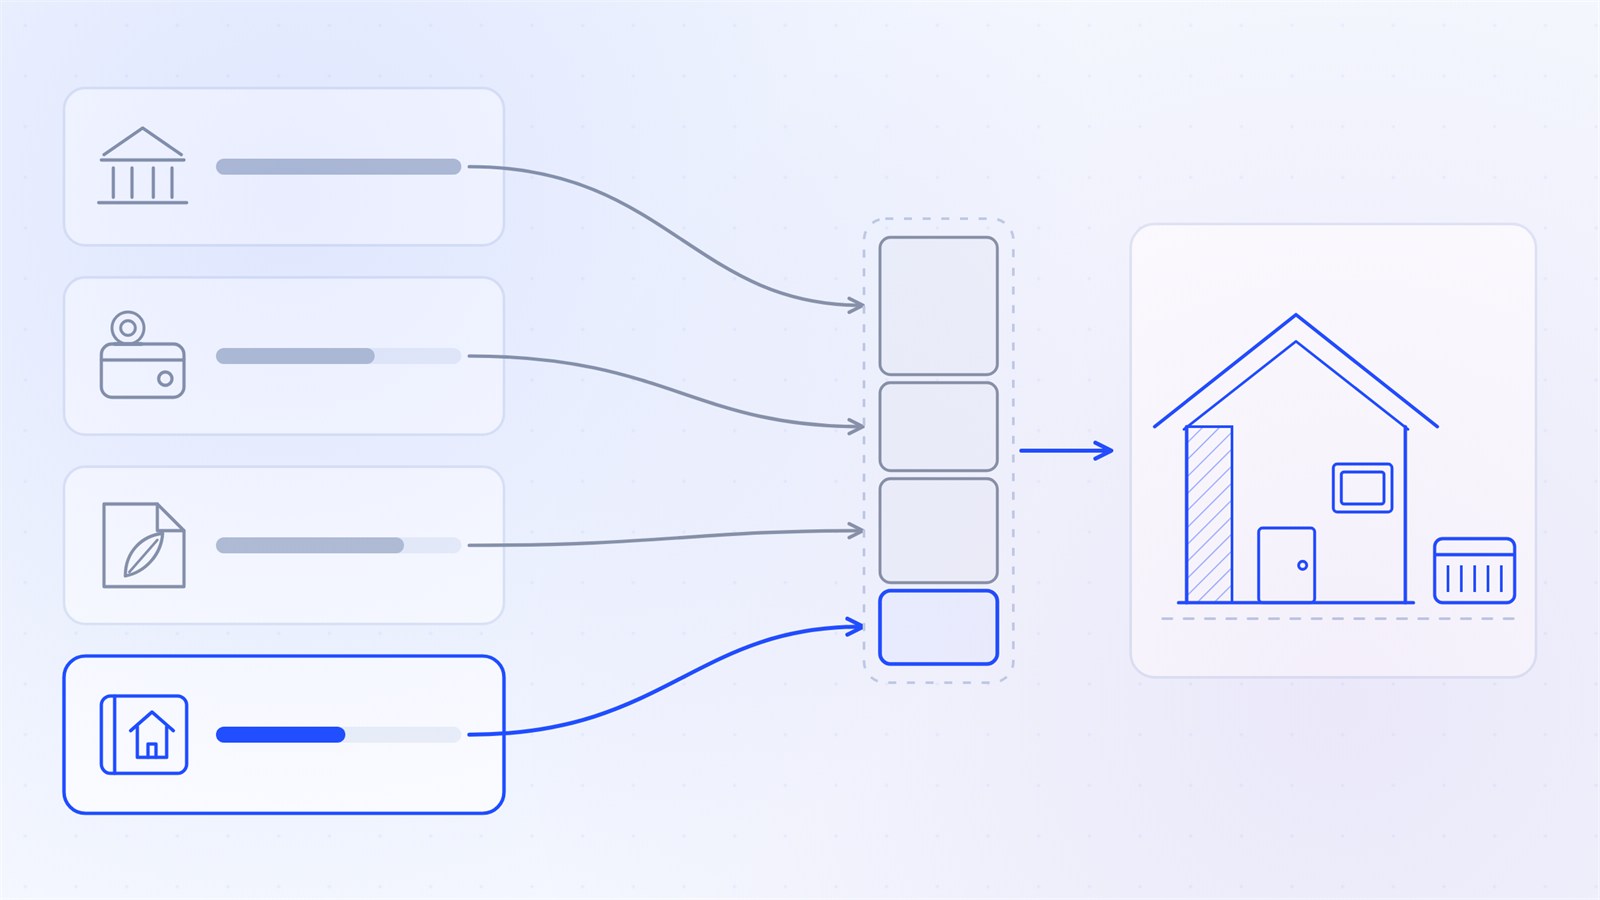
Retenez une chose pour votre chiffrage. Le prêt PEL est une brique de financement privée qui vient après les aides publiques, jamais à leur place. Il ne remplace ni MaPrimeRénov’, ni les certificats d’économies d’énergie, ni un éco-prêt à taux zéro. Il couvre ce qui reste.
Quels travaux de rénovation énergétique un prêt PEL peut-il financer ?
La liste des opérations finançables est fixée par la réglementation et reprise par la fiche Service-Public du prêt épargne logement, vérifiée au 1er janvier 2026. Elle couvre une bonne partie de ce que vous vendez, mais pas l’intégralité d’un devis.
Quels travaux d’isolation sont explicitement couverts ?
Les travaux d’isolation thermique de la résidence principale sont cités nommément dans le texte officiel :
- pose de volets, de doubles vitrages ou de doubles fenêtres
- calorifugeage des parois, des planchers et des plafonds sous toiture
- isolation des murs de façade
- pose de joints ou d’appareillages sur les bouches d’aération et les ouvertures
Quels équipements de chauffage et d’énergie renouvelable sont concernés ?
L’amélioration du chauffage couvre le remplacement des chaudières, le renouvellement des brûleurs, la pose de robinets thermostatiques, le calorifugeage de l’installation et les appareillages de mesure ou de régulation.
Le recours à des sources d’énergie nouvelles couvre l’énergie solaire, les chauffe-eau solaires, les appareils fonctionnant au bois, le chauffage géothermique, le raccordement à un réseau de chaleur et les techniques du type pompe à chaleur. Une pompe à chaleur posée dans une résidence principale entre donc dans le champ du dispositif, sous réserve de l’examen du dossier par la banque.
Une extension de la maison peut-elle entrer dans le prêt ?
Oui. Les travaux d’extension de la résidence principale, par exemple une surélévation, figurent dans la liste officielle. C’est utile quand un chantier mêle agrandissement et amélioration thermique. Ne présumez pas pour autant qu’un devis mixte sera financé intégralement : la banque arbitre poste par poste.
Quelles conditions le client doit-il remplir avant d’aller voir sa banque ?
Le PEL doit-il obligatoirement avoir quatre ans ?
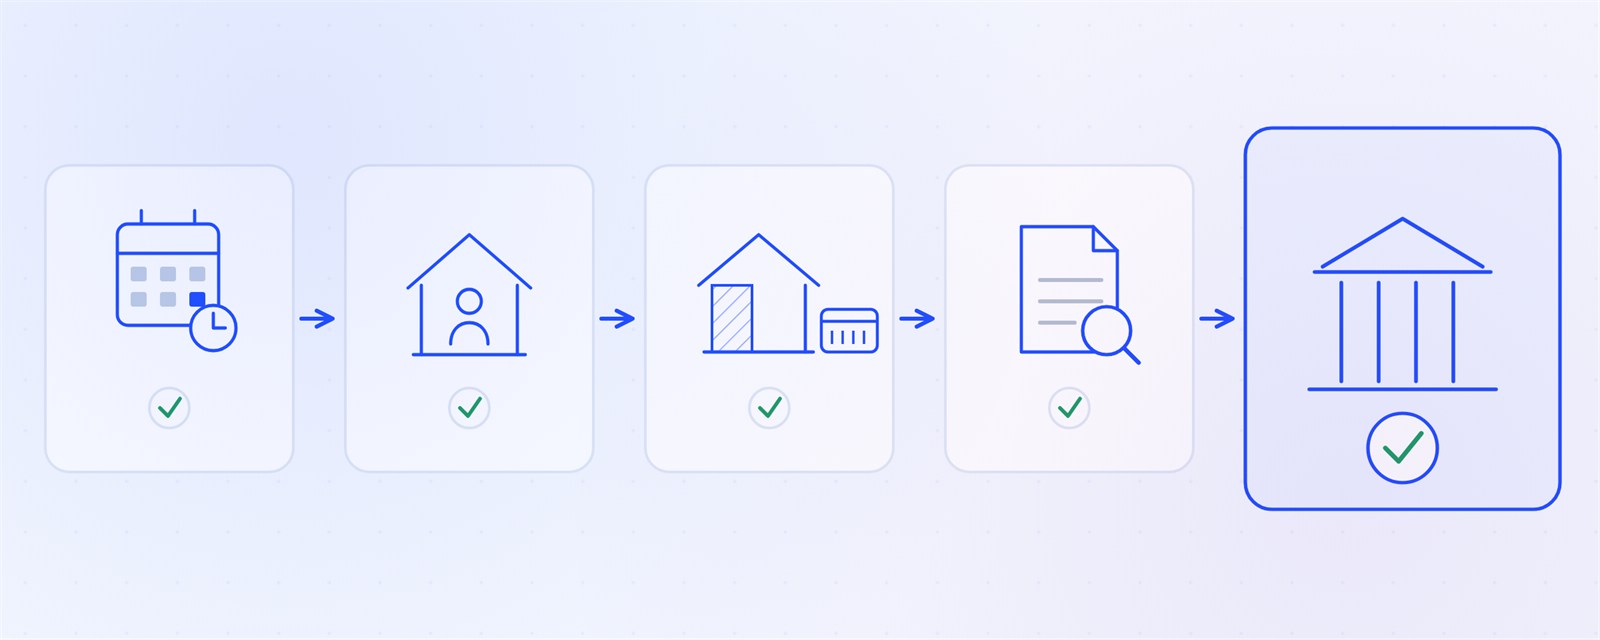
Le prêt suppose un PEL arrivé à son terme contractuel, d’une durée de 4 ans. C’est l’origine de la règle couramment citée du plan ouvert depuis au moins quatre ans. La fiche officielle précise cependant que cette durée peut être modifiée d’un commun accord entre la banque et le client, par périodes d’un an. Ne dites donc pas à un client que son prêt est impossible. Dites-lui de faire vérifier la date de terme de son plan.
Autre borne : le prêt n’est plus possible au-delà de 5 ans après l’arrivée à terme du plan. Un PEL clôturé depuis longtemps peut donc n’ouvrir aucun droit exploitable.
Comment le client vérifie-t-il ses droits à prêt ?
Les droits à prêt correspondent au total des intérêts acquis sur le plan. Le client peut demander à sa banque un relevé qui les fait apparaître. C’est le seul document qui permet de savoir ce qu’il pourra réellement emprunter.
Un proche peut aussi lui céder ses propres droits, à condition que les deux plans soient arrivés à terme. Le cercle est fixé par la réglementation et comprend notamment le conjoint, les enfants, les parents, les frères et sœurs. Signalez la possibilité, laissez la banque la valider.
Que peut exiger la banque avant d’accorder le prêt ?
La banque peut demander les éléments habituels d’un crédit immobilier : preuves de ressources suffisantes, garantie sous forme de cautionnement ou d’hypothèque, et assurance emprunteur. Elle ne peut pas imposer au client de domicilier ses revenus dans son établissement.
De votre côté, préparez un devis détaillé, lisible poste par poste. La banque financera ce qu’elle reconnaît comme éligible, pas ce que le client espère.
Combien le client peut-il réellement emprunter avec son PEL ?
Le montant du prêt épargne logement est plafonné à 92 000 €, et la durée de remboursement se situe entre 2 et 15 ans.
Ce plafond est un maximum réglementaire, pas une enveloppe disponible. La banque multiplie d’abord les droits à prêt par un coefficient fixé à 2,5, ce qui donne le total d’intérêts que le client aura à payer. Elle détermine ensuite les montants de crédit compatibles avec ce total, selon la durée de remboursement.
Conséquence pour votre chiffrage : plus la durée est courte, plus le capital accessible est élevé. Un même client n’a donc pas un montant unique, mais un tableau de combinaisons à arbitrer avec son conseiller.
Deux précisions. Si le client détient un PEL et un compte épargne logement dans la même banque, le total des deux prêts ne peut pas dépasser 92 000 €. Et pour les plans ouverts entre mars 2011 et décembre 2017, la fiche officielle indique un prêt compris entre 5 000 € et 92 000 €, plancher qui n’est pas repris pour les plans ouverts depuis 2018.
Quel taux s’applique selon la date d’ouverture du PEL ?
Le taux du prêt est fixé à l’ouverture du plan et ne bouge plus ensuite. La bonne question en visite terrain n’est donc pas de savoir si le client a un PEL, mais de quelle année il date.
Pour les plans ouverts depuis 2018, le taux du prêt s’établit à 2,20 % entre 2018 et 2022, 3,20 % en 2023, 3,45 % en 2024, 2,95 % en 2025 et 3,20 % depuis le 1er janvier 2026. Pour les générations antérieures, il atteint 2,70 % entre février et juillet 2016, 3,20 % entre février 2015 et janvier 2016, et 4,20 % entre mars 2011 et janvier 2015. Ces valeurs sont publiées par la fiche Service-Public sur le fonctionnement du plan épargne logement.
Attention au raccourci sur l’année en cours. Un PEL ouvert en 2026 affiche bien un taux de 3,20 %, mais il n’a pas atteint son terme : il ne financera pas le chantier de cette année. Un taux nominal ne suffit pas non plus à comparer deux offres. Le coût réel intègre l’assurance, la garantie et les frais, ce que traduit le taux annuel effectif global de l’offre.
Comment placer le prêt PEL dans le plan de financement du chantier ?
L’ordre de présentation compte autant que les montants. Commencez par les aides mobilisables, puis l’apport du client, puis les emprunts. Le prêt PEL arrive en dernier, comme complément du reste à charge.
MaPrimeRénov’ est cumulable avec l’éco-prêt à taux zéro, le prêt avance rénovation et les autres aides de l’Anah, d’après la fiche Service-Public MaPrimeRénov’. Le prêt PEL ne figure pas parmi ces aides : du point de vue du montage, c’est un crédit bancaire à taux réglementé. Présentez-le comme une piste de financement du reste à charge, pas comme une ligne déjà acquise.
Pour la mécanique de cumul entre dispositifs publics, notre article sur comment combiner l’éco-PTZ et MaPrimeRénov’ pour vendre la rénovation globale détaille les plafonds et les parcours. Le panorama complet se trouve dans le guide des aides financières 2026 pour la rénovation énergétique.
Quelles limites devez-vous annoncer clairement au client ?
Cinq limites méritent d’être dites à voix haute, avant que le client ne construise un budget sur du sable :
- Pour les plans ouverts depuis le 1er mars 2011, le prêt concerne exclusivement l’habitation principale. Les plans antérieurs suivent des règles plus larges, mais c’est une exception.
- Les PEL ouverts depuis le 1er janvier 2018 n’ouvrent plus droit à la prime d’État.
- Une utilisation pour une opération non prévue par la réglementation peut conduire la banque à exiger le remboursement immédiat.
- Un remboursement anticipé peut entraîner les pénalités prévues au contrat.
- L’entretien courant et la décoration ne relèvent pas des travaux visés.
Et la limite qui les résume toutes : vous n’êtes pas le prêteur. Vous ne calculez pas les droits à prêt et vous n’annoncez jamais une mensualité comme définitive.
Quelles questions poser en visite terrain avant de parler du PEL ?
Cinq questions suffisent pour savoir si la piste vaut la peine d’être creusée :
- Détenez-vous un plan épargne logement, et de quelle année date son ouverture ?
- Votre banque vous a-t-elle confirmé que le plan est arrivé à son terme ?
- Disposez-vous d’un relevé faisant apparaître vos droits à prêt ?
- Le logement concerné est-il bien votre résidence principale ?
- Avez-vous demandé une offre chiffrée avec son taux annuel effectif global ?
Ces réponses ne vous transforment pas en conseiller bancaire. Elles vous évitent de relancer trois semaines un dossier sans aucune chance d’aboutir.
Comment préparer le chiffrage avant l’entretien bancaire ?
Votre part du travail s’arrête au chiffrage clair. Avec kelvin°, vous arrivez chez le client avec des scénarios de travaux, les aides estimées et le reste à charge affiché. La discussion sur le financement part alors d’une base chiffrée. Pour donner un ordre de grandeur de mensualités, la fonctionnalité de crédit travaux avec mensualités calculées en temps réel dans kelvin° reste indicative. Le contrat se signe à la banque.
Sur la manière d’amener le sujet sans braquer le client, notre article sur la présentation du financement et du reste à charge donne une trame d’entretien réutilisable.
{{cta}}
Ce qu’il faut retenir sur le prêt PEL pour travaux
- Le prêt PEL est un crédit adossé à l’épargne du client, pas une aide publique.
- Il finance l’extension, l’isolation thermique, l’amélioration du chauffage et les énergies nouvelles dans la résidence principale.
- Le plan doit être arrivé à son terme contractuel de 4 ans, et le prêt reste possible dans les 5 ans qui suivent.
- Le plafond de 92 000 € et la durée de 2 à 15 ans encadrent le prêt sans garantir le moindre montant.
- Le taux dépend de l’année d’ouverture et se compare au taux annuel effectif global d’une offre concurrente.